- CATEGORY:
- #ブログ
2026.08.27
リノベーションで住宅ローンを見直す考え方
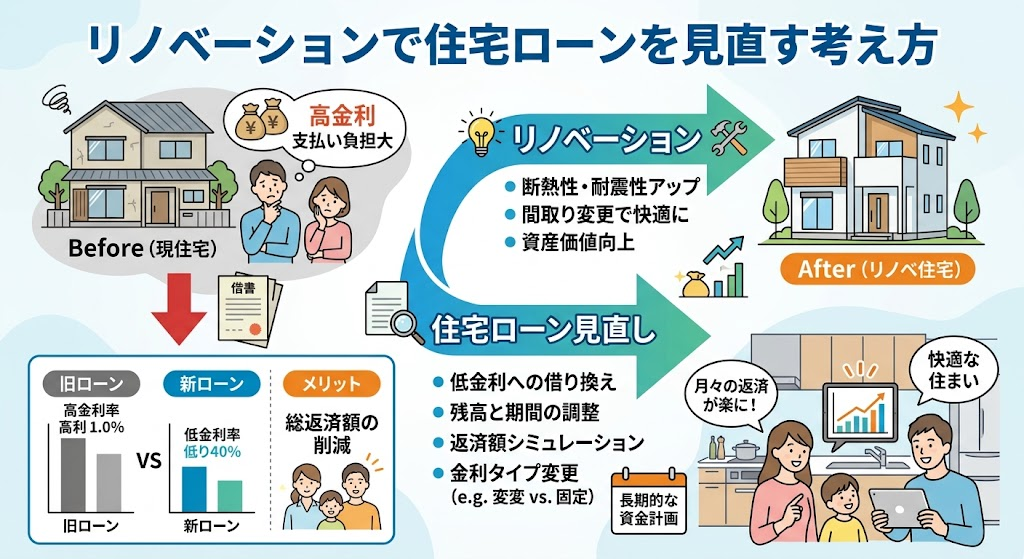
「今の家をリノベーションしたいけれど、住宅ローンがまだ残っている」「新しくローンを組めるのか分からない」と悩んでいませんか。リノベーションと住宅ローンの関係は複雑に見えますが、仕組みを順を追って理解すれば、無理のない資金計画を立てることができます。この記事では、リノベーションにかかる費用の考え方から、住宅ローンの見直し方、金融機関への相談のポイントまでを分かりやすく解説します。
読み終える頃には、ご自身の状況に合わせてどのような選択肢があるのか、大まかなイメージを持っていただけるはずです。北海道石狩市や札幌市近郊でリノベーションを検討している方にとって、参考になる内容を目指しています。
リノベーションと住宅ローンの関係を知る
既存のローンとリノベーション費用は別物ではない
まず押さえておきたいのは、住宅ローンが残っている状態でもリノベーションを検討できるという点です。ただし、既存のローン残高とリノベーションにかかる費用は、金融機関の審査上、切り離して考えられるわけではありません。既存の借入状況によって、新たに借りられる金額の上限が変わってくるためです。
たとえば、住宅ローンの返済がまだ長く残っている場合、リノベーション用の借入を追加すると、月々の返済負担が大きくなります。金融機関は年収に対する返済比率を重視して審査するため、この比率のバランスを事前に把握しておくことが大切です。
リフォームローンと住宅ローン一体型の違い
リノベーション資金を調達する方法は、大きく分けて「リフォームローン」を新たに組む方法と、既存の住宅ローンに借り換えながらリノベーション費用をまとめる方法があります。それぞれ金利や返済期間の設定が異なるため、どちらが自分に合うかは家庭の状況によって変わります。
現場でよくあるのが、当初は別々のローンを検討していたお客様が、金融機関に相談する中で借り換え型のほうが総返済額を抑えられると分かり、方針を変更するケースです。焦って一つの方法に決めず、複数の選択肢を比較する姿勢が重要です。
リノベーション費用の内訳を理解する
工事費だけでなく諸費用も含めて考える
リノベーションの資金計画を立てる際は、工事費だけでなく諸費用も含めて考える必要があります。設計費用、仮住まいが必要な場合の家賃、引っ越し費用、各種申請にかかる手数料など、工事費以外の出費は意外と多いものです。
また、解体してみて初めて分かる下地(壁や床の内部にある構造部分)の劣化や、配管の老朽化に対応するための追加費用が発生することもあります。予算にはある程度の余裕を持たせておくと、計画が崩れにくくなります。
優先順位をつけて予算を配分する
限られた予算の中でリノベーションを行う場合、すべての希望を一度に叶えようとすると予算オーバーになりがちです。水回りの刷新、断熱性能の向上、間取りの変更など、優先順位をつけて予算を配分する考え方が現実的です。
- 安全性に関わる部分:耐震性や配管の老朽化など、放置すると生活に支障が出る箇所
- 快適性に関わる部分:断熱や採光など、日々の暮らしやすさに直結する箇所
- 見た目に関わる部分:内装のデザインや設備のグレードなど、後からでも調整しやすい箇所
この順番で検討すると、予算を抑えつつも生活の質を大きく損なわない計画を立てやすくなります。
金融機関への相談で確認したいこと
事前審査の段階で伝えるべき情報
住宅ローンの見直しやリフォームローンの利用を検討する際は、早めに金融機関へ相談することをおすすめします。事前審査の段階で、現在の借入状況、年収、リノベーションの概算費用を伝えておくと、その後の手続きがスムーズに進みやすくなります。
金融機関によって審査基準や金利の設定は異なります。複数の金融機関に相談し、条件を比較検討する時間を確保しておくとよいでしょう。
工事内容によって使える制度が変わる
耐震改修や省エネ改修など、工事の内容によっては税制優遇や補助制度の対象になる場合があります。制度の内容は時期や条件によって変わるため、最新の情報を金融機関や自治体に確認する必要があります。
注意
補助制度は申請時期や工事内容によって適用条件が細かく定められています。工事着手前に必ず条件を確認し、思い込みで進めないようにしましょう。
リノベーション業者との資金計画のすり合わせ
見積もりは複数社から取る
資金計画を具体的に固めるには、複数の業者から見積もりを取り、内容を比較することが欠かせません。見積書に記載されている項目が業者によって異なることも多いため、同じ条件で比較できるよう質問しながら確認する姿勢が大切です。
見積もりの安さだけで判断すると、後から追加費用が発生して総額が膨らむこともあります。工事範囲や使用する建材のグレードまで含めて、丁寧に比較することをおすすめします。
資金計画の見直しは工事前に済ませる
工事が始まってから資金計画を変更するのは、精神的にも負担が大きくなります。契約前の段階で、住宅ローンの借入可能額とリノベーション費用の総額をすり合わせ、無理のない範囲に収まっているかを確認しておきましょう。
| 検討時期 | 確認すべきこと |
|---|---|
| 計画初期 | 希望する工事内容の洗い出しと優先順位づけ |
| 金融機関相談時 | 借入可能額と返済比率の確認 |
| 契約前 | 見積もり内容と総費用の最終確認 |
よくある質問
Q. 住宅ローンが残っていてもリノベーションはできますか
A. 個別の状況によりますが、既存の借入状況を踏まえたうえで検討することは可能です。金融機関への早めの相談をおすすめします。
Q. リノベーション費用はどのくらい見ておけばよいですか
A. 工事範囲や建材のグレード、住まいの状態によって大きく変わるため、一概には言えません。複数社の見積もりを取り、内訳を比較しながら検討することが大切です。
Q. 補助制度は必ず使えますか
A. 工事内容や時期によって適用条件が異なるため、必ず使えるとは限りません。事前に自治体や金融機関に確認する必要があります。
まとめ
リノベーションと住宅ローンをあわせて考える際は、既存の借入状況の把握、費用の内訳の整理、優先順位づけ、金融機関への早めの相談という順番で進めると、計画が立てやすくなります。工事内容によって使える制度が変わる点にも注意が必要です。
北海道石狩市や札幌市近郊でリノベーションをお考えの方は、資金計画の段階からご相談いただくと、その後の打ち合わせがスムーズになります。お見積りは無料で承っており、現地調査も行っておりますので、お気軽にご相談ください。

