- CATEGORY:
- #ブログ
2026.10.06
リフォームと住宅ローンを一本化する借り換えの考え方
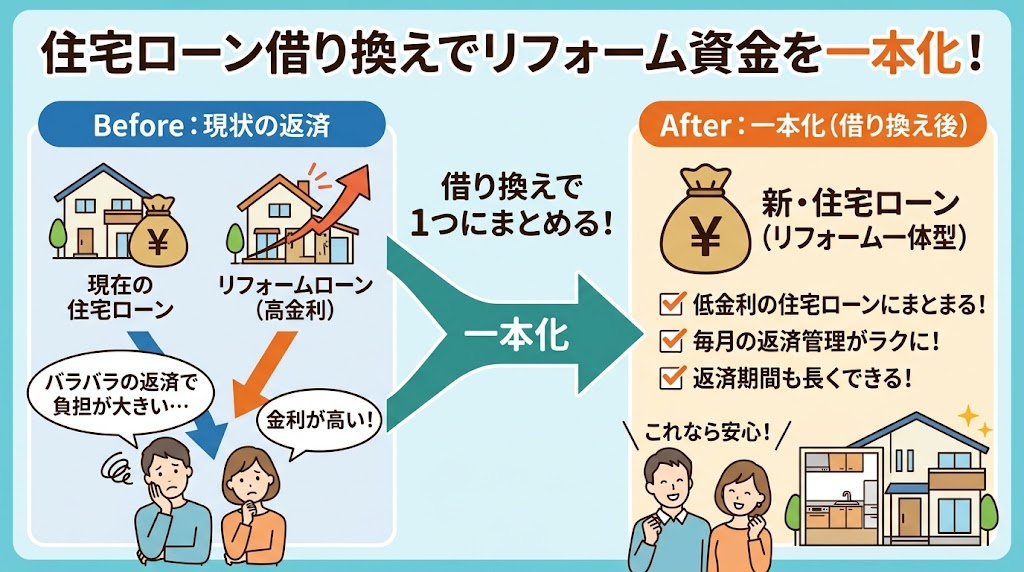
大規模なリフォームを計画したとき、「今のローンにリフォーム費用を上乗せできないだろうか」と考えたことはありませんか。住宅ローンの返済が残っている状態で、さらにリフォームローンを組むと返済負担が増えてしまうのではと不安になる方は少なくありません。
結論から言うと、住宅ローンとリフォーム費用を一本化する借り換えという方法があり、条件が整えば毎月の返済を一本にまとめられる場合があります。ただし、だれでも必ず利用できるわけではなく、金融機関の審査や物件の条件によって結果は変わります。
この記事では、借り換え一体化の基本的な仕組み、検討すべきタイミング、審査で見られるポイント、メリットと注意点、そして実際の進め方の手順まで順を追って説明します。資金計画の見通しを立てる参考にしていただければと思います。
借り換え一体化とは何か
借り換え一体化とは、現在返済中の住宅ローンを新しいローンに組み替える際に、リフォームにかかる費用をまとめて借り入れる方法です。返済口座やローンの種類が一本になるため、管理がしやすくなるという特徴があります。
リフォームローンとの違い
通常のリフォームローンは、住宅ローンとは別枠で借り入れる仕組みです。返済期間が短く設定されることが多く、金利も住宅ローンより高めになる傾向があります。
一方、借り換え一体化では、住宅ローンの金利や期間の条件でリフォーム費用もまとめて借りられる可能性があります。結果として、月々の返済額を抑えられる場合がありますが、総返済額が増えるかどうかは借入期間や金利の条件次第です。
対象になりやすい工事の例
外壁や屋根の修繕、水回りの交換、間取り変更を伴う増改築など、工事費用がまとまった金額になるケースで検討されることが多いようです。工事内容によっては金融機関が求める書類が増えるため、早めの相談が安心につながります。
検討すべきタイミング
借り換え一体化は、住宅ローンの金利見直し時期やリフォーム計画が具体化した段階で検討するとよいでしょう。タイミングを誤ると、手続きの手間に対して得られるメリットが小さくなることもあります。
金利タイプの見直し時期
固定金利の期間が終わる節目や、変動金利の見直しを考えているタイミングは、借り換え全体を検討する良い機会です。リフォーム計画がすでにある場合は、このタイミングで一緒に相談すると二度手間になりません。
大規模リフォームを計画した段階
現場でよくあるのが、見積もりが出てから資金調達の方法を考え始めるケースです。工事内容が固まる前に、おおよその概算でも金融機関に相談しておくと、スケジュールに余裕を持って進められます。
審査で見られるポイント
借り換え一体化の審査では、通常の住宅ローン審査に加えて、リフォーム計画の内容も確認されます。見られる観点を事前に把握しておくと、準備がスムーズになります。
- 残債務と担保評価:現在の借入残高と住宅の担保評価額のバランスが確認されます。
- 返済負担率:年収に対する年間返済額の割合が基準の範囲内かどうかが重要になります。
- 工事内容の妥当性:見積書や工事請負契約書など、リフォーム内容を示す書類の提出が求められます。
- 完済時年齢:借入期間の延長を伴う場合、完済時の年齢が審査に影響することがあります。
注意:担保評価額が借入希望額に満たない場合、希望通りの金額を借りられないことがあります。事前に概算でも相談しておくと、計画の見直しがしやすくなります。
メリットと注意点
借り換え一体化には利点がある一方で、手続きの負担や費用面での注意点もあります。両方を踏まえて判断することが大切です。
| 項目 | 借り換え一体化 |
|---|---|
| 返済管理 | 住宅ローンとリフォーム費用が一本化され、口座管理がしやすい |
| 金利 | 住宅ローンの条件が適用される可能性があり、リフォーム単独より低くなることがある |
| 諸費用 | 登記費用や保証料など、借り換えに伴う諸費用が別途発生する |
| 審査期間 | 通常のリフォームローンより審査に時間がかかる傾向がある |
見落としやすい諸費用
借り換えには、抵当権の設定登記費用や事務手数料、場合によっては繰上返済手数料などが発生します。これらの諸費用を含めて総支払額を比較することが欠かせません。
工期とのずれに注意
審査や契約手続きには一定の期間が必要です。工事開始時期に間に合わせたい場合は、着工予定の数か月前から相談を始めておくと安心です。
進め方の手順
実際に借り換え一体化を検討する際の、おおまかな流れをまとめます。
- 現在のローン残高と金利条件を確認する
- リフォームの概算費用を把握する(見積もり取得の前段階でも可)
- 金融機関に借り換え一体化の可否を相談する
- 工事請負契約書や見積書などの必要書類をそろえる
- 審査結果をもとに、工事スケジュールと返済計画をすり合わせる
たとえば、外壁の改修とあわせて水回りの設備も更新したいという場合、工事範囲が広がるほど見積もりの確定にも時間がかかります。早い段階で金融機関と工事業者の両方に相談しておくことで、資金計画と工事計画のずれを防ぎやすくなります。
よくある質問
Q. 借り換え一体化は誰でも利用できますか
金融機関ごとに審査基準が異なり、残債務や担保評価、返済負担率などの条件によって結果が変わります。個別の事情によるため、まずは相談することをおすすめします。
Q. リフォームの見積もりが先か、ローン相談が先か
どちらが先でも構いませんが、概算金額だけでも早めに金融機関へ伝えておくと、工事計画と資金計画のすり合わせがしやすくなります。
Q. 北海道石狩市でも借り換え一体化は相談できますか
金融機関の取り扱い状況によりますが、北海道石狩市にお住まいの方からのご相談も承っております。地域の金融機関の条件を確認しながら進めることができます。
まとめ
住宅ローンとリフォーム費用の借り換え一体化は、返済管理をまとめやすくする一方で、審査や諸費用など事前に確認すべき点も多い方法です。工事内容や借入条件によって結果が変わるため、早めの情報収集と相談が欠かせません。
当社では、リフォーム計画の内容に応じたお見積りの作成や、現地調査も承っております。お見積りは無料ですので、資金計画に迷われた際はお気軽にご相談ください。

