- CATEGORY:
- #ブログ
2026.08.24
住宅ローンの事前相談で押さえたいポイント
新築やリノベーションを考え始めたとき、「まず何から手をつければよいのか分からない」と感じる方は少なくありません。特に住宅ローンは専門用語も多く、どのタイミングで、誰に、何を相談すればよいのか迷いがちです。
結論から言うと、住宅ローンの相談は工事の詳しい打ち合わせを始める前、できるだけ早い段階で行うことをおすすめします。早めに大まかな借入可能額や返済計画を把握しておくことで、その後の間取りや設備の検討がぐっと進めやすくなるからです。
この記事では、住宅ローンの事前相談で確認しておきたいこと、相談の流れ、注意しておきたい点について順を追って説明します。北海道石狩市やその近郊で新築やリノベーションを検討している方の参考になれば幸いです。
住宅ローン相談を早めに行う理由
予算の土台を先に決める
家づくりでは、まず「どんな家にしたいか」を考えてから予算を決めようとする方が多く見られます。しかし実際には、先に借入可能な金額のおおよその目安を把握しておいたほうが、その後の打ち合わせがスムーズです。
予算の上限が見えないまま設計や仕様の相談を進めると、後になって希望を削らざるを得なくなる場面が出てきます。先に資金の枠組みを決めておくことが、後悔の少ない家づくりの第一歩になります。
現場でよくあるのが予算オーバーの後戻り
現場でよくあるのが、間取りやデザインを詰めた後で住宅ローンの審査に通らず、計画を一部見直すというケースです。こうした後戻りは、時間だけでなく気持ちの面でも負担になります。
たとえば、断熱性能の高い仕様やこだわりの造作(現場で木材などを加工して作り付ける家具や棚のこと)を検討していたのに、予算の関係で標準仕様に変更せざるを得なかった、という相談を受けることもあります。早い段階での資金確認は、こうした事態を避けるために役立ちます。
事前相談で確認しておきたいこと
年収と返済負担の関係
金融機関では、年収に対してどの程度の返済額であれば無理がないかという目安を設けています。この割合は金融機関や個人の状況によって異なるため、一概に「これくらいなら安心」とは言えません。
ボーナスの有無や他の借入状況、家族構成によっても無理のない返済額は変わってきます。事前相談の段階で、自分たちの収入や支出を整理しておくと、金融機関とのやり取りがスムーズになります。
自己資金と諸費用の準備
住宅ローンは工事費用の全額を賄えるとは限りません。登記費用や火災保険料、引っ越し費用など、ローンとは別に準備しておきたい諸費用があります。
諸費用の額は物件の規模や契約内容によって変わるため、こちらも具体的な金額を断定することはできません。事前相談の際に、どのような諸費用がかかるのか一覧で確認しておくと安心です。
相談から契約までの流れ
一般的な手順
住宅ローンの相談から契約までは、おおむね次のような流れで進みます。金融機関や工事の内容によって前後することもあるため、あくまで目安として捉えてください。
- 事前相談・資金計画の整理
- 金融機関への事前審査の申し込み
- 設計・見積もりの詳細な打ち合わせ
- 本審査の申し込み
- 金銭消費貸借契約の締結
- 工事着手・融資の実行
リノベーションの場合の注意点
新築の場合と異なり、リノベーションでは既存の建物の状態によって工事内容が変わることがあります。着工前の調査で予想外の補修が必要になる場合もあるため、資金計画には一定の余裕を持たせておくことをおすすめします。
また、リフォーム専用のローン商品を扱う金融機関もあります。どちらが自分たちの状況に合っているかは、個別に相談しながら判断することになります。
事前相談で気をつけたいこと
住宅ローンの事前相談では、いくつか気をつけておきたい点があります。ここでは代表的なものをチェックリストとしてまとめます。
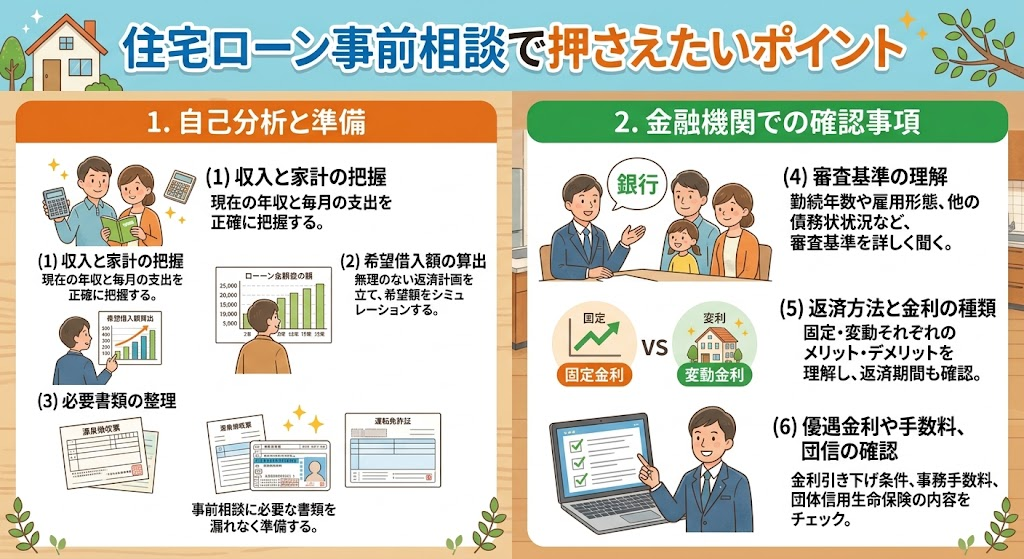
- 収入証明の準備:源泉徴収票や確定申告書など、必要書類を早めに確認しておく
- 他の借入の整理:自動車ローンやカードローンの状況によって借入可能額が変わることがある
- 返済期間の設定:年齢や将来のライフプランに合わせて無理のない期間を検討する
- 金利タイプの比較:固定金利と変動金利、それぞれの特徴を理解しておく
注意:住宅ローンの審査結果は、個々の収入状況や信用情報、金融機関の基準によって異なります。事前相談の段階で「必ず希望通りの金額が借りられる」とは言い切れないため、余裕を持った計画を立てることが大切です。
金融機関選びのポイント
比較して検討する項目
金融機関ごとに金利や手数料、団体信用生命保険の内容などが異なります。以下のような項目を比較しながら検討するとよいでしょう。
| 比較項目 | 確認したいポイント |
|---|---|
| 金利タイプ | 固定・変動、それぞれのメリットとリスク |
| 諸費用 | 事務手数料や保証料の有無・金額 |
| 団体信用生命保険 | 保障内容の範囲、特約の有無 |
| 繰上返済 | 手数料の有無、手続きのしやすさ |
工務店との連携
住宅ローンの相談と並行して、工事内容や見積もりについても具体化していく必要があります。金融機関とのやり取りと、工事に関する打ち合わせを並行して進めることで、全体のスケジュールが立てやすくなります。
当社でも、お客様の希望や状況に応じて、資金計画に関するご相談を承っています。工事内容と資金計画は密接に関わっているため、早い段階で両方を並行して考えていくことをおすすめしています。
よくある質問
Q. 事前相談はどのタイミングで行えばよいですか
A. 新築やリノベーションを具体的に検討し始めた段階、間取りやプランを固める前が一つの目安です。早めの相談によって、その後の計画が立てやすくなります。
Q. 複数の金融機関に相談してもよいですか
A. 問題ありません。金利や条件は金融機関によって異なるため、複数を比較検討することは一般的に行われています。
Q. リフォームでも住宅ローンは利用できますか
A. 工事の規模や内容によって、リフォーム専用のローンや通常の住宅ローンが利用できる場合があります。詳細は金融機関ごとの基準によりますので、個別にご確認ください。
まとめ
住宅ローンの事前相談は、家づくりの土台となる大切なステップです。年収や自己資金、諸費用を整理し、無理のない返済計画を立てることが、その後の設計や工事の打ち合わせをスムーズに進める鍵になります。
新築でもリノベーションでも、資金計画と工事内容は切り離して考えることができません。北海道石狩市やその近郊で家づくりを検討している方は、早めに専門家へ相談してみることをおすすめします。
当社では、資金計画に関するご相談のほか、現地調査も承っております。お見積りは無料ですので、家づくりの一歩として、まずはお気軽にご相談ください。

