- CATEGORY:
- #ブログ
2026.10.13
住宅ローンの金利タイプ選びとリフォーム資金計画の考え方
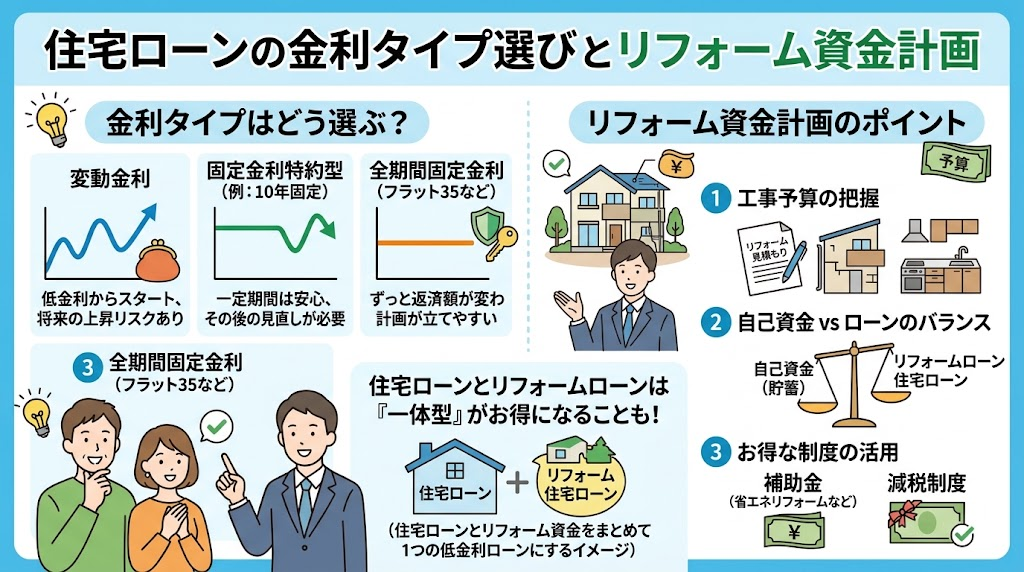
新築やリノベーションを考え始めたとき、「住宅ローンはどのタイプを選べばよいのか分からない」と悩む方は少なくありません。金利が低いからといって変動金利を選んでよいのか、固定金利は損をしないのか、判断に迷うのは自然なことです。
結論から言うと、金利タイプの選び方に絶対の正解はなく、お客様の家計状況やリフォーム・新築の内容によって合う形が変わります。大切なのは、仕組みを理解したうえで、ご自身の暮らしに合わせて選ぶことです。
この記事では、住宅ローンとリフォームローンの違い、金利タイプごとの特徴、資金計画に組み込んでおきたい費用、そして業者選びや相談の進め方について順を追って解説します。北海道石狩市で新築やリノベーションを検討されている方にも参考にしていただける内容です。
住宅ローンとリフォームローンの違い
新築時の住宅ローンの基本
新築住宅を建てる場合、多くの方が長期の住宅ローンを利用します。住宅ローンは土地や建物を担保にするため、比較的低い金利で長期間借りられるのが特徴です。
ただし審査には年収や勤続年数、他の借入状況などが影響します。つなぎ融資(建物完成前に発生する費用を一時的に借りる仕組み)が必要になるケースもあるため、早めに金融機関へ相談しておくと計画が立てやすくなります。
リフォーム資金を借りる方法の種類
一方、リフォームの場合は「リフォームローン」を使う方法と、既存の住宅ローンに上乗せする「借り換え型」の方法があります。リフォームローンは無担保で借りられる場合が多く、審査や手続きが比較的早く進む傾向がありますが、金利はやや高めに設定されることが一般的です。
工事の規模が大きい場合は、住宅ローンへの組み込みを検討するお客様もいらっしゃいます。どちらが適しているかは、工事内容や借入希望額によって変わるため、個別に金融機関や当社へご相談いただくのが安心です。
金利タイプの考え方
固定金利の特徴
固定金利は、借入期間中ずっと金利が変わらないタイプです。返済額が一定になるため家計の見通しを立てやすいという利点があります。
一方で、変動金利に比べて当初の金利がやや高めに設定される傾向があります。今後の金利動向にかかわらず安心感を優先したい方に向いている選び方です。
変動金利の特徴
変動金利は、市場金利の変化に応じて返済額が見直されるタイプです。当初の金利は低めに設定されることが多く、総返済額を抑えられる可能性がありますが、将来的に金利が上がれば返済負担が増える点には注意が必要です。
現場でよくあるのが、「借入当初は変動金利で、繰り上げ返済を計画的に行う」という考え方です。ただし収入や将来のライフイベントによって合う形は異なるため、画一的に判断しないことが大切です。
| 項目 | 固定金利 | 変動金利 |
|---|---|---|
| 返済額の見通し | 立てやすい | 変動する可能性がある |
| 当初の金利水準 | やや高めの傾向 | 低めの傾向 |
| 向いている方 | 家計の安定を重視する方 | 繰り上げ返済など柔軟に対応できる方 |
リノベーションと資金計画を同時に考える
新築かリノベーションかの判断材料
資金計画を立てる段階で、新築にするかリノベーションにするか迷う方もいらっしゃいます。既存の住宅の状態や、土地の条件、希望する間取りの自由度などによって判断材料は変わります。
たとえば、基礎や柱などの構造部分(建物を支える骨組みの部分)がしっかりしている住宅であれば、リノベーションによって費用を抑えながら理想の住まいに近づけられる場合があります。逆に老朽化が進んでいる場合は、建て替えの方が長期的に安心というケースもあります。
資金計画に入れておきたい費用
資金計画では、工事費用だけでなく、仮住まい費用、引っ越し費用、各種申請にかかる手数料なども見込んでおく必要があります。
ポイント
- 予備費:解体後に下地(壁や床の内部構造)の劣化が見つかることがあるため、総額の1割程度を目安に余裕を持たせる
- 諸費用:登記費用やローン手数料なども資金計画に含める
- 長期保証:将来の修繕費を見据えた保証内容の確認も忘れない
住宅ローン相談で確認したいこと
事前審査で準備するもの
住宅ローンの事前審査では、源泉徴収票や確定申告書、本人確認書類などが必要になります。提出書類は金融機関によって異なるため、事前に確認しておくとスムーズです。
工事内容が決まっていない段階でも、おおよその予算感を伝えることで、借入可能額の目安を把握できます。
長期保証と将来の修繕費の考え方
新築やリノベーションの際には、長期保証の内容も合わせて確認しておくと安心です。保証期間や対象部位は会社によって異なるため、契約前にしっかり確認することをおすすめします。
将来発生しうる修繕費用をあらかじめ見積もっておくことで、住宅ローンの返済計画にも無理のない余裕を持たせることができます。
注意
金利タイプや借入額の選択は、将来の収入変化やライフイベント(出産、転職、親の介護など)によって負担感が変わります。個別の事情によって最適な選択は異なるため、断定的な判断は避け、複数のシミュレーションを行うことをおすすめします。
失敗しないための進め方
相談から契約までの手順
- 希望する工事内容やおおまかな予算を整理する
- 複数の金融機関で事前審査を受け、借入可能額を比較する
- 金利タイプごとの返済シミュレーションを確認する
- 工事業者から詳細な見積もりを取得する
- 資金計画と工事計画をすり合わせて最終決定する
相談前に確認しておきたいこと
- 希望する完成時期:工期と借入のタイミングを合わせる
- 自己資金の割合:頭金をどの程度用意できるか
- 将来のライフプラン:転職や子どもの進学なども考慮する
よくある質問
Q. 住宅ローンとリフォームローン、どちらが有利ですか
工事規模や借入希望額によって異なります。大規模なリフォームの場合は住宅ローンへの組み込みが検討されることもあります。
Q. 固定金利と変動金利はどちらを選べばよいですか
家計の安定を重視するか、総返済額を抑える可能性を重視するかによって選び方は変わります。個別のシミュレーションをおすすめします。
Q. 北海道石狩市でも同じように相談できますか
北海道石狩市をはじめ、札幌市やその近郊でも、地域の金融機関や工務店と連携しながら資金計画のご相談を承っております。
まとめ
住宅ローンの金利タイプ選びは、将来の暮らし方や収入の見通しによって最適な答えが変わるものです。固定金利と変動金利、それぞれの特徴を理解したうえで、リフォームや新築の内容と合わせて資金計画を立てることが大切です。
当社では、お客様の希望やご予算に合わせて、新築やリノベーションの計画段階からご相談を承っております。お見積りは無料ですので、現地調査も含めて、まずは気軽にご相談いただければと思います。

